四成流量正被配件新玩家拿走,而国货大牌不在这个战场
拆解 2026-10-13 抖音数码家电单日有台词素材池:配件白牌与新锐瓜分了手机壳膜、充电、随身WiFi 这些流量入口,大牌退守大家电与厨电走国补话术。两类玩家的商品结构几乎不重叠——这既是新玩家的机会,也是它们的护城河所在。
核心发现
六条结论,先看结论再看证据。
本文基于有米有数素材分析平台 2026-10-13 单日、抖音千川渠道、数码家电(一级类目 ID 113)的有台词视频素材池抽样。平台在素材维度不逐条提供曝光量、GMV 与转化率,因此所有「高曝光」「跑量」判断均以曝光分层与投放密度作为代理指标。需要特别提醒:该池存在入库延迟(10-13 为 76,206 条、10-06 为 304,562 条、09-13 为 1,083,438 条),本文不做同比与环比,只做同一天内的横向结构比较。
手机壳膜、充电器与数据线、充电宝、随身WiFi 四类合计约占样本四成。3C 数码一个子类就吃掉一级类目约 50% 的素材量,而这个位置几乎看不到国货大牌。
配件段是白牌与新锐在拼「焦虑」(断网、碎屏、发热),大家电段是大牌在拼「补贴」(国补、直播间直降)。两类玩家的商品结构与话术体系几乎不通用。
SGS 防摔认证、3C 认证、IPX 防水等级、国标参数被反复搬上屏幕。当品牌资产为零时,第三方认证编号是最便宜、也最容易被接受的第一信任锚。
AI 翻译耳机、AI 录音卡、AI NAS、AI 学习机、AI 监控密集出现。但多数 AI 叙事仍停留在翻译、纪要、辅导三个功能层,尚未出现「因为 AI 所以非它不可」的独占理由。
学习机与词典笔的出现频次已进入品类前八,但内容高度雷同:清一色「名师资源 + 护眼屏 + 家长监控」。客单价高、复购低,是本赛道内容差异化最难的位置。
租房党、宿舍党、三胎家庭、农村自建房等被大牌忽略的具体场景,已被新锐先行占住。这些场景的共同点是:大牌的标准化产品与统一话术无法直接套用。
规模与结构:配件吃掉四成流量
单日素材池的结构性事实:流量到底落在哪一层。
先看盘子。2026-10-13 当天,数码家电一级类目下的有台词素材池为 76,206 条。把这个池子按子类拆开,结构非常不平衡:
| 类目 | 当日有台词素材量 | 占一级类目比例 | 备注 |
|---|---|---|---|
| 3C 数码 | 38,222 | ≈50% | 非互斥父类,含电脑设备 / 手机通讯 / 耳机等 |
| 厨房电器 | 12,649 | ≈16.6% | 独立类目 |
| 电脑设备 | 12,533 | ≈16.4% | 3C 数码子类 |
| 大家电 | 6,815 | ≈8.9% | 冰箱 / 洗干衣 / 空调 |
| 耳机 | 4,499 | ≈5.9% | 3C 数码子类 |
| 清洁电器 | 2,488 | ≈3.3% | 洗地机 / 吸尘器 |
| 个人清洁电器 | 71 | ≈0.09% | 极窄类目 |
只看这张表还不够,因为「3C 数码」是个父类,会把配件和电脑设备混在一起。把 500 条样本再按具体商品拆一层,才看得清钱花在哪:手机壳膜、充电器与数据线、充电宝、随身WiFi 四类配件合计约占样本四成。也就是说,这个赛道近一半的素材火力,打在了单价几十元的配件上。
条形长度为 500 条样本中的相对出现频次(定性排序,非绝对量)。数据来源:有米有数素材分析平台 · 2026-10-13 · 数码家电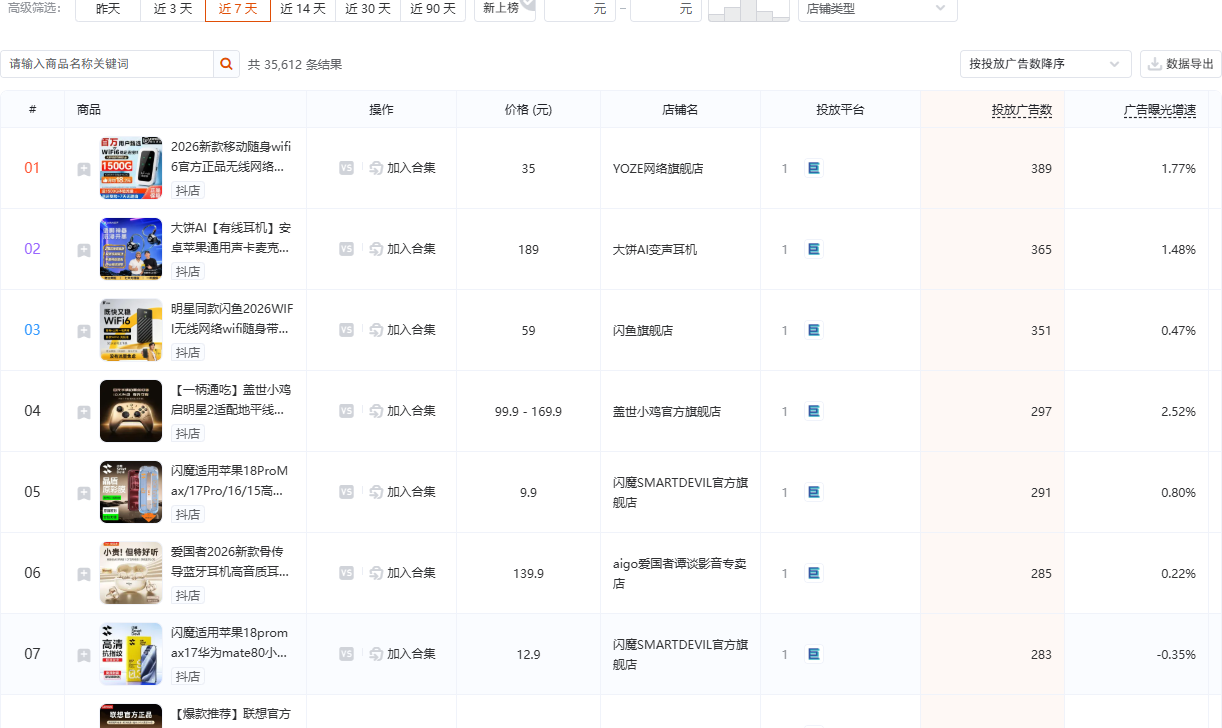
三梯队格局:轻配件拼焦虑,重大电拼补贴
三类玩家用三种完全不同的货币在竞争。
把品牌按「在哪里投、投什么」排一遍,数码家电呈现出一个少见的清晰结构——梯队之间存在商品结构断层,而不是同一池子里的混战。
这个结构最值得注意的地方是:第一梯队与第二梯队几乎不正面竞争。配件段的胜负手是「能不能把一个具体焦虑讲得足够真实」,大家电段的胜负手是「补贴力度与政策口径」。两套能力几乎不可迁移——大牌做配件缺灵活性,白牌做大家电缺服务履约能力。所以「新玩家涌入」在这个赛道的真实含义是:新玩家是在大牌不参与的位置上长起来的,而不是从大牌手里抢走了份额。
数码家电的流量正在从品牌力流向结构力——配件那四成,归的是把结构做对的人。
新锐五种进场打法
新玩家不是靠低价挤进来,而是靠五种可复制的切入姿势。
把第一梯队里那些从零起步、两三年内做到头部的新锐拆开看,它们的进场手法高度收敛,可以归成五种——而且没有一种是靠砸价格。
| 打法 | 具体做法 | 为什么有效 |
|---|---|---|
| 证件背书替代品牌背书 | 把 SGS 防摔认证、3C 认证、IPX 防水等级、国标参数直接搬上屏幕特写 | 品牌资产为零时,第三方编号是成本最低的信任锚 |
| 电商奇观叙事 | 买辣条送无人机、买手机壳送礼盒送云台,用超预期赠品制造传播话题 | 制造「这也能送?」的落差,换取自然转发与停留 |
| 情绪命名人格化 | 图拉斯「小冰块 / 大眼仔」、科洛浦「胶囊」、倍魔「方块宝」 | 把参数翻译成昵称,降低记忆成本,形成口头传播 |
| 代际升级压迫感 | 一代 / 二代 / 三代 / 四代产品同框罗列,逼用户「换代」 | 用自家产品线制造时间焦虑,绕开与竞品的横向比价 |
| 场景独占 | 租房党、宿舍党、三胎家庭、农村自建房等被大牌忽略的具体场景 | 大牌的标准化产品与统一话术无法直接套用,形成天然壁垒 |
这五种打法里,真正具备长期壁垒的是后两种。证件背书会随着同行跟进而贬值——当所有人都拿出 SGS 证书,它就不再是差异;电商奇观成本高、可复制;情绪命名需要产品端配合。
而代际升级压迫感与场景独占是可以积累的:前者绑定自家产品线的节奏,后者绑定真实人群的理解深度。这两条,也是后进者最值得抄的作业。
AI:最热的前缀,最薄的理由
当「AI」变成通用前缀,它还剩下多少说服力。
抽样中「AI」是出现密度最高的产品前缀,覆盖从耳机到监控的几乎所有子类。但把它拆开看,叙事其实很单薄:
AI 翻译耳机打的是「跨语言沟通」,AI 录音卡打的是「会议纪要」,AI 学习机打的是「作业辅导」,AI 监控打的是「看护识别」。这些落点的问题在于:它们都是功能替代,而不是需求创造。翻译耳机替代的是翻译软件,录音卡替代的是录音笔——用户心里的参照物是「我原来那个也能用」。
目前还没有出现「因为 AI 所以非它不可」的独占理由。这既是风险,也是机会位:第一个把 AI 能力与一个具体到不能再具体的场景绑死的品牌,会拿到这个品类的定义权。
教育硬件:第二战场,也是同质化最重的地方
一个高热度、低差异的细分战场。
学习机与词典笔的出现频次已经进入品类前八,构成一个客单价高、复购率低、但竞争密度极高的「第二战场」。它的内容同质化程度是全赛道最严重的:
| 话术模块 | 抽样中的常见表述 | 问题 |
|---|---|---|
| 资源背书 | 「名师课程」「同步教材」「XX 题库」 | 各家都这么说,用户无法分辨含量差异 |
| 硬件参数 | 「护眼屏」「类纸屏」「大屏」 | 参数可被快速跟进,半年内即失去差异 |
| 家长控制 | 「家长端监控」「使用报告」「远程锁定」 | 已经变成标配,不再是购买理由 |
| 效果承诺 | 「提升成绩」「查漏补缺」 | 无法验证,且触及教育合规边界 |
这个位置的困境是结构性的:客单价高 ⇒ 决策周期长 ⇒ 需要强信任 ⇒ 但可用素材受限(未成年人出镜、效果承诺合规风险)。抽样中几乎看不到「用真实学习过程做证据」的素材,绝大多数仍然停留在成人口播讲参数。
换句话说,教育硬件缺的不是预算,是可被允许表达的信任形式。谁先找到既能过合规、又能提供真实证据的表达方式,谁就拿到了这个市场的钥匙。
人群锁定:七个被明确定义的细分人群
谁在被反复对话,用什么样的语言。
本次抽样用千川「逐帧向量化」可识别的语义单元(人物维度 / 场景维度 / 行为维度 / 视觉维度 / 感受)对高曝光素材做了结构化拆解,识别出 7 个被反复锁定的人群。它们与常见的「年龄 + 性别」画像不同,是被具体焦虑定义的:
| # | 细分人群 | 场景 / 道具 | 核心焦虑 |
|---|---|---|---|
| 1 | 25-35 苹果旗舰机主 | 书房 / 客厅桌面;旗舰机、插线板、笔记本站 | 「护机焦虑」——怕摔、怕充坏、怕发热 |
| 2 | 租房 / 差旅打工男性 | 办公室 / 车内 / 高铁;随身WiFi、笔记本 | 「断网焦虑」——流量不够、信号不稳 |
| 3 | 30-45 精算型家庭采购者 | 厨房 / 客厅;电饭煲、学习机、除味盒 | 「买错焦虑」——要性价比,也怕踩坑 |
| 4 | 宿舍党 / 学生群体 | 宿舍桌面;小功率电器、收纳 | 「空间与功率受限」 |
| 5 | 三胎 / 多孩家庭 | 客厅;清洁电器、儿童设备 | 「家务量爆炸」 |
| 6 | 农村自建房用户 | 院落 / 大户型;安防、清洁、家电 | 「标准产品不适配」 |
| 7 | 独居青年 | 小户型;单人份家电、桌面设备 | 「一个人也要用得舒服」 |
这张表对内容侧的直接含义是:数码家电不需要讲「谁在用」,而需要讲「在什么处境下用」。同样是充电宝,讲「大容量」是参数,讲「高铁上还剩 3 小时车程但手机只有 8%」才是场景——后者才能把人从划走变成停留。
素材范式:11 个已被验证的高曝光结构
可直接复用的结构清单。
两轮抽样共聚出 11 个高曝光素材范式(第一轮 6 个、第二轮新增 5 个)。范式是可以直接复用的结构,比「爆款文案」更耐用:
| 范式 | 结构 | 适用 |
|---|---|---|
| 「买贵了退了吧」价格锚定式 | 先立一个高价参照物 → 再给出本品低价 → 制造「你之前买贵了」的落差 | 配件、小家电 |
| 「清库存 / 搬仓库 / 撤展」稀缺降价式 | 用清仓剧本给低价一个非促销的理由 | 白牌通用 |
| 「三不要 / 避坑指南」行业揭秘式 | 以业内人士口吻列「不要做 X」,反向建立专业感 | 需要信任门槛的品类 |
| 「一物多用 · 场景清单」摆拍式 | 同一产品在 3-5 个场景连续出现,证明通用性 | 小家电、配件 |
| 「第一人称翻包 / 自用记录」生活流式 | 以个人使用记录替代广告口播 | 低决策成本商品 |
| 「参数可视化 · 硬核实测」信任帧式 | 把参数变成可视画面(屏显读数、暴力测试) | 高客单、参数敏感品类 |
| 「先说缺点 · 反向凡尔赛」 | 先自曝一个无关痛痒的缺点,换取整体可信度 | 通用 |
| 「倒计时价格阶梯」 | 前天 / 上月 / 现在三个价格并列,制造时间压迫 | 大促期通用 |
| 「代言人证言 + 零风险试用」双保险 | 明星证言解决信任,试用承诺解决决策风险 | 有代言预算的品牌 |
| 「开箱 + 全家桶」 | 一次性展示所有配件与赠品,制造超值感 | 配件、套装商品 |
| 「资质可视化替代品牌背书」 | 直接给认证编号、检测报告特写,跳过品牌讲解 | 白牌与新锐 |
值得注意的是「资质可视化替代品牌背书」的迁移:它原本是白牌的应急手段,现在正被越来越多新锐当作主策略使用。这意味着在一个品牌认知整体薄弱的类目里,可核验凭证正在从「补丁」变成「底座」。
三个还没被占住的位置
把前七节的结论收敛成可执行的空白位。
把上面的结构、阵营与范式叠起来看,数码家电赛道目前还有三处明显的空位:
租房、宿舍、三胎、农村自建房已被先行者占住「名词」,但没有人做深。真正稀缺的是把一个场景做到「只有这个场景的人看得懂」的程度——比如自建房用户的电压波动、水压不稳导致的真实使用问题。
所有 AI 硬件都在讲功能,没人讲「这个功能只在某个特定时刻才救命」。翻译耳机不缺「能翻译」的证明,缺的是「我在曼谷夜市点单时它救了我」这种不可替代的具体时刻。
这是最难也最值钱的一个。全赛道都在讲参数与资源,没有人解决「如何在不违规的前提下拿出真实学习证据」。谁先找到这个表达方式,谁就拿到了高客单市场的入口。
这三个位置的共同特征是:它们都无法靠加大投放密度解决。前两个需要更深的场景理解,第三个需要更细的合规设计。对一个刚进场的新玩家来说,这反而是好消息——因为它意味着在预算不占优的情况下,仍然存在靠内容质量取胜的空间。
数据来源与方法
数据来源
本文全部数据来自 有米有数素材分析平台(有米云旗下),统计口径为:2026-10-13 单日 / 抖音千川渠道 / 数码家电(一级类目 ID 113)的有台词视频素材。
抽样方法
采用三层曝光抽样:曝光 ≥500 万层、曝光 ≥100 万层、以及无曝光门槛全池。品类结构与品牌识别建立在 500 条构成样本之上;品牌排序依据「可核验的曝光层可见性」作为代理指标。
已知边界(务必注意)
① 平台在素材维度不逐条提供曝光量、GMV、转化率,故本文所有「高曝光 / 跑量」表述均为代理指标,不构成效果承诺。
② 单日素材池存在入库延迟(10-13 为 76,206 条、10-06 为 304,562 条、09-13 为 1,083,438 条),越接近当日数字越小。因此本文不做同比与环比。
③ 台词来自 ASR 转写,存在同音字误差,已按上下文归一。
④ 配图用于说明数据颗粒度与字段构成,图内商品与数值不作为本文论据。
关于有米有数
有米有数 是有米云旗下的 AI 驱动内容电商营销大数据策略平台,聚焦抖音电商生态,覆盖洞察、决策、策略、素材、投放、归因全链路。
平台提供商品广告素材库、全局素材搜索、商品投放榜等数据能力,并支持按品类、品牌、素材片段维度做结构化筛选与 AI 画面解析——本文涉及的品类归因、品牌识别、素材范式聚合与人群向量化特征,均基于有米有数的数据能力完成。
常见问题
数码家电赛道现在的流量集中在哪些品类?
高度集中在配件。以 2026-10-13 单日有台词素材池的同口径统计,3C 数码(含电脑设备与手机通讯)为 38,222 条、约占该一级类目总池的 50%;厨房电器 12,649 条(16.6%)、电脑设备 12,533 条(16.4%)、大家电 6,815 条(8.9%)、耳机 4,499 条(5.9%)、清洁电器 2,488 条(3.3%)。把 500 条样本按具体商品拆开看,手机壳膜、充电器与数据线、充电宝、随身WiFi 四类配件合计约占样本四成,是这个赛道真正的流量入口。
为什么说「新玩家涌入」是数码家电的当前主题?
因为新玩家没有去大牌的主战场硬碰。格局上呈现三梯队:第一梯队是承接焦虑的配件白牌与新锐(图拉斯、倍思、闪魔、青果老黄、膜术君、安克、飞猫等),第二梯队是走国补与直播间补贴话术的国货大牌(美的、苏泊尔、九阳、海尔、格力、石头、科沃斯等),第三梯队是教育硬件闭环(科大讯飞、学而思、作业帮、小猿、阿尔法蛋等)。第一与第二梯队的商品结构几乎不重叠——「轻配件拼焦虑、重大电拼补贴」,新玩家是在大牌不参与的位置上成长起来的。
配件类新锐品牌靠什么建立信任?
靠证件而不是品牌名。抽样中反复出现 SGS 防摔认证、3C 认证、IPX 防水等级、国标参数这类可核验硬凭证,用来替代知名度背书。这是一个清晰的信号:当品牌资产为零时,第三方认证编号是成本最低、也最容易被平台与消费者接受的第一信任锚。与之配套的还有情绪化命名(小冰块、大眼仔、胶囊、方块宝)把参数转成昵称,以及用「一代/二代/三代/四代」同框制造换代压迫感。
数码家电的单日素材池能用来算增长率吗?
不能,这是我们本次最重要的数据边界提示。抽样发现同类目的单日有台词素材池存在入库延迟:10-13 为 76,206 条,10-06 为 304,562 条,09-13 为 1,083,438 条——越靠近当日的数字越小,这是数据入库节奏造成的,不是市场在萎缩。因此本文所有结论都建立在「同一天内的横向结构比较」上,不做同比与环比。
数码家电品牌的素材投放数据通常需要看哪些维度?
建议分四层看。结构层先拆品类占比,判断流量入口到底在哪一类商品上,而不是看哪个品听起来更主推;阵营层看自己与谁在同一套算法逻辑里竞争,因为配件型与大家电型的素材逻辑几乎不通用;证据层看信任物的层级,是自证(品牌名、正品标、官方旗舰店)还是他证(SGS/3C/IPX 认证编号、实测数据),这决定了你能不能不用价格说服人;场景层看被大牌忽略的具体场景(租房、宿舍、三胎、农村自建房)是否还有空位。要留意平台在素材维度不逐条提供曝光量、GMV 与转化率,只能用曝光分层与投放密度作代理指标。本次分析基于有米有数素材分析平台的素材池抽样与 AI 画面解析能力完成。